Assurance Leapmotor au tiers : ce qu’elle couvre
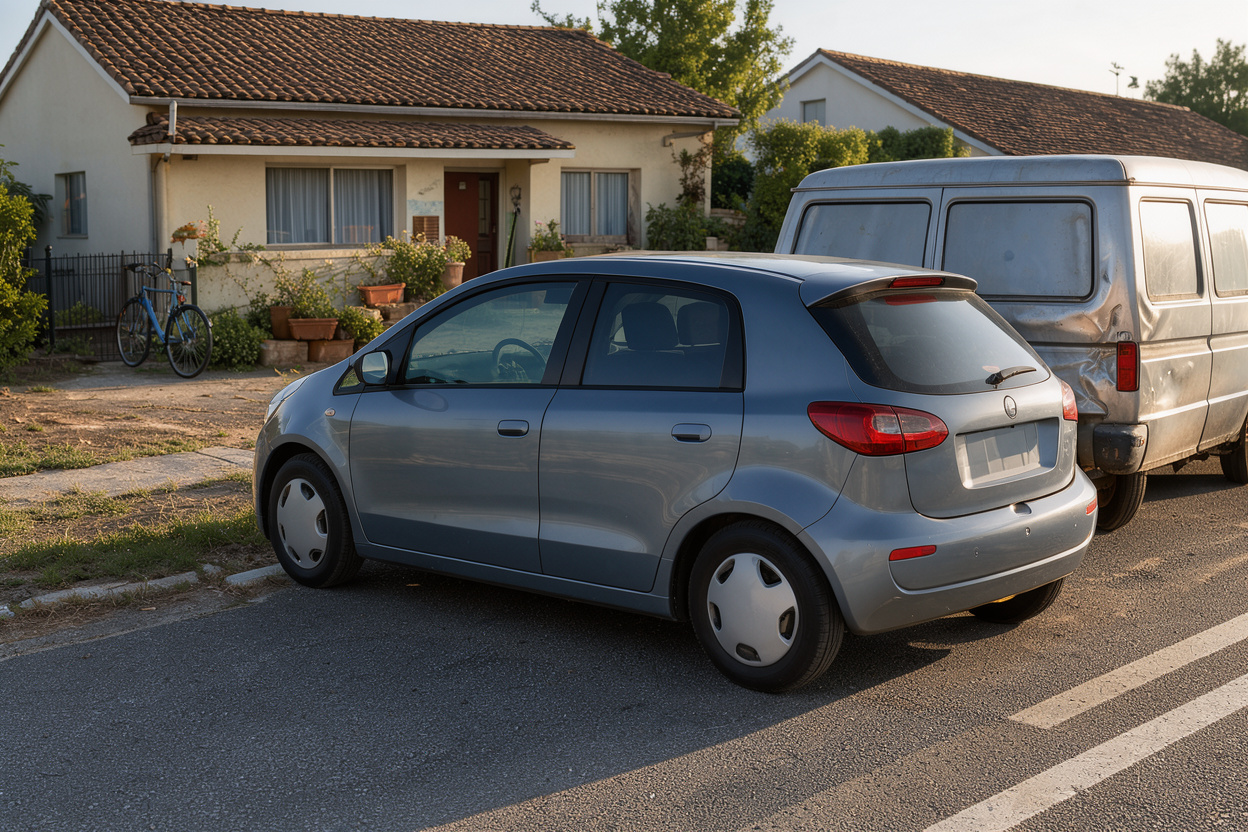
L’assurance au tiers d’une Leapmotor couvre les dommages que la voiture cause aux autres : blessures ou décès de piétons, de cyclistes, d’occupants d’un autre véhicule ou de vos passagers, ainsi que les dégâts matériels causés à leurs biens. Elle ne prend en charge ni les réparations de votre propre Leapmotor lorsque vous êtes responsable, ni vos propres blessures de conducteur responsable. Cette formule correspond au minimum légal : elle permet de rouler en règle, mais elle laisse à votre charge tout ce qui touche à votre véhicule, batterie comprise.
Ce constat vaut pour toutes les marques. Il prend cependant du relief avec un véhicule électrique récent, dont la valeur et les composants (batterie de traction, électronique embarquée, capteurs) rendent une réparation potentiellement lourde. Cet article détaille ce que recouvre la formule au tiers, ce qu’elle exclut, et dans quels cas elle reste cohérente pour une Leapmotor.
À retenir
– La responsabilité civile est la seule assurance automobile imposée par la loi : elle protège les victimes, pas le propriétaire du véhicule.
– La formule au tiers ne rembourse ni les dégâts de votre Leapmotor lorsque vous êtes responsable, ni vos blessures de conducteur responsable.
– Vol, incendie, bris de glace, catastrophes naturelles ou dommages tous accidents sont des garanties facultatives.
– Franchises, plafonds et exclusions dépendent du contrat : seules les conditions générales et particulières font foi.
Une Leapmotor en France : ce que l’on peut affirmer
La marque Leapmotor est distribuée en Europe en partenariat avec Stellantis. Selon L’argus, six modèles électriques étaient prévus sur le continent entre 2024 et 2027. Parmi eux, la citadine T03 est présentée avec une autonomie WLTP de 265 km, et le SUV familial C10 avec 420 km WLTP et cinq étoiles aux crash-tests Euro NCAP. Le B10, SUV compact, y figure comme un lancement prévu en 2025.
Ces données situent le type de véhicule : des voitures électriques récentes, dont le coût de remplacement ou de réparation est significatif. Aucune règle d’assurance ne dépend toutefois de la marque : le cadre de la responsabilité civile est identique pour une Leapmotor ou pour n’importe quelle autre voiture. Ce qui varie, c’est le contrat choisi et les options qu’il contient.
Le socle légal et ce que la responsabilité civile couvre
L’article L211-1 du Code des assurances, consultable sur Légifrance, impose à toute personne dont la responsabilité civile peut être engagée pour des dommages subis par des tiers, atteintes aux personnes ou aux biens, dans lesquels un véhicule terrestre à moteur est impliqué, d’être couverte par une assurance garantissant cette responsabilité. La couverture bénéficie au propriétaire, mais aussi à toute personne qui a la garde ou la conduite du véhicule, y compris sans autorisation, ainsi qu’aux passagers. Les membres de la famille et les élèves d’une auto-école sont considérés comme des tiers. En cas de vol, l’assurance ne joue pas au profit du voleur pour ses propres dommages.
Selon Service-public.gouv.fr, la garantie couvre les dommages corporels et matériels causés à des tiers : blessures ou décès d’autres conducteurs, de passagers et de piétons, dégâts sur des véhicules, des bâtiments ou des clôtures, et même les dommages provoqués par le véhicule sans intervention humaine.
Concrètement, si vous êtes responsable d’une collision avec votre Leapmotor, l’assureur indemnise :
- les victimes blessées, pour leurs préjudices corporels ;
- le propriétaire de l’autre véhicule, pour les réparations ou la perte du véhicule selon les règles applicables ;
- le propriétaire d’un mur, d’un portail ou d’un mobilier urbain endommagé ;
- vos propres passagers, tiers par rapport au conducteur responsable.
Un véhicule à l’arrêt qui roule seul et heurte une autre voiture relève aussi de cette garantie. La nature électrique de la voiture ne change rien : l’assureur indemnise les tiers.
Ce que l’assurance au tiers ne couvre pas
Le même texte de Service-public.gouv.fr précise que cette garantie protège exclusivement les tiers : elle ne couvre ni les dommages corporels du conducteur responsable, ni ceux de son propre véhicule. Le guide de la MAIF sur la formule au tiers confirme ce périmètre et ajoute qu’aucune indemnisation matérielle n’est due lorsqu’un tiers non identifié heurte votre voiture stationnée.
La formule au tiers seule laisse donc à votre charge :
- Les réparations de votre Leapmotor après un accident dont vous êtes responsable : carrosserie, optiques, train roulant, mais aussi éléments électroniques ou liés à la batterie.
- Les dégâts causés par un inconnu, comme une rayure ou un choc sur un parking.
- Le vol, l’incendie et le bris de glace, sauf garantie ajoutée.
- Les événements climatiques (grêle, tempête, inondation), qui relèvent de garanties facultatives.
- Vos propres blessures de conducteur responsable, qui relèvent d’une garantie du conducteur.
S’ajoutent des exclusions prévues par les textes et les contrats : dommages intentionnels, conduite sans permis valide, conduite sous l’emprise de l’alcool, transport de matières dangereuses. Ce que l’assureur peut ensuite réclamer au conducteur fautif dépend du contrat et de la situation.
Garanties facultatives et niveaux de formule
Toujours selon Service-public.gouv.fr, les garanties facultatives complètent le socle pour couvrir le véhicule, certains événements ou le conducteur. Les principales sont :
- Dommages tous accidents : le véhicule est indemnisé après un accident avec ou sans collision, même si vous êtes responsable ;
- Dommages collision : elle joue lors d’une collision avec un tiers identifié, pas si l’auteur est inconnu ;
- Bris de glace, incendie, vol et tempête ;
- Catastrophes naturelles et technologiques, qui supposent une reconnaissance officielle ;
- Contenu du véhicule, avec des plafonds ;
- Garantie du conducteur, pour ses dommages corporels.
Les assureurs les regroupent en niveaux dont les noms varient : le tiers, le tiers étendu (ou intermédiaire, ou « tiers plus »), qui ajoute le plus souvent vol, incendie et bris de glace, et le tous risques. Ces appellations n’ont pas de définition légale unique : deux contrats du même nom peuvent contenir des garanties différentes. Seuls le tableau de garanties et les conditions générales disent ce qui est couvert. Pour le détail, voir ce que comprend une formule intermédiaire et le périmètre d’une formule complète.
Une voiture électrique récente au tiers : ce que cela change
La formule au tiers a longtemps été associée aux voitures anciennes. Le guide de la MAIF la présente comme adaptée aux propriétaires d’un véhicule ancien de faible valeur, pour lequel les garanties de dommages coûteraient plus qu’elles ne rapporteraient. Une Leapmotor neuve ou récente ne rentre pas dans ce cas, et plusieurs éléments invitent à examiner la question de près.
La valeur du véhicule. Plus un véhicule est récent, plus l’écart est grand entre le coût d’un sinistre et ce que l’on peut supporter seul. Avec la seule responsabilité civile, un accident responsable se traduit par une réparation entièrement à votre charge, ou par la perte du véhicule s’il est déclaré économiquement irréparable.
La batterie et l’électronique. La batterie de traction et les aides à la conduite sont des éléments spécifiques d’un véhicule électrique. Sans garantie de dommages, leur réparation reste à votre charge. Ce que couvrent précisément les garanties « batterie » dépend du contrat.
La recharge. Le câble, le coffret ou la borne installée à domicile ne sont pas couverts par la responsabilité civile. Selon les cas, ils relèvent de la garantie vol du contrat auto, de l’assurance habitation ou d’une extension spécifique. Le sujet est traité dans l’articulation entre borne à domicile et assurance.
Le financement. Si le véhicule est acheté à crédit ou loué, le contrat de financement ou de location peut imposer une couverture plus large que le minimum légal. Il faut le lire avant de retenir le tiers seul.
Le tiers reste un choix cohérent dans certaines situations : un second véhicule utilisé rarement, un véhicule ancien dont la valeur a fortement diminué, ou un budget très contraint dont on accepte les conséquences. L’économie sur la cotisation se paie alors par un risque financier sur le véhicule. La question utile est la suivante : si ma Leapmotor est détruite demain et que je suis responsable, puis-je la remplacer sans aide ? Si la réponse est non, une garantie de dommages, même partielle, mérite examen, en comparant les franchises : comment la franchise se calcule.
Après un accident, et en cas de désaccord
Vous n’êtes pas responsable. L’assureur du responsable indemnise votre préjudice, y compris pour votre véhicule, quelle que soit votre formule. Le contrat au tiers ne vous prive pas de ce recours. Le constat amiable, les preuves et les coordonnées échangées restent essentiels.
Vous êtes responsable, ou la responsabilité est partagée. Les tiers sont indemnisés par votre assureur, mais votre véhicule n’est pas pris en charge dans la formule de base. Restent les conséquences sur le contrat : bonus-malus, cotisation, parfois résiliation à l’échéance. Elles sont détaillées dans les suites d’un accident dont on est responsable.
Si l’auteur est inconnu, la formule au tiers ne joue pas pour votre véhicule. Seule une garantie adaptée, ou un recours si l’auteur est identifié ensuite, permet une indemnisation.
Une divergence sur l’interprétation du contrat ou sur un refus de prise en charge se traite d’abord auprès de l’assureur, par une réclamation écrite. Si le litige persiste, la Médiation de l’assurance permet de saisir un médiateur : le site propose un test pour vérifier la recevabilité du dossier et des explications pour constituer la demande. Conditions et délais sont précisés par le médiateur.
Questions fréquentes
L’assurance au tiers est-elle suffisante pour une Leapmotor neuve ?
Elle est suffisante sur le plan légal, puisque la responsabilité civile est la seule assurance auto obligatoire. Elle ne l’est pas nécessairement sur le plan financier : votre Leapmotor n’est pas indemnisée si vous êtes responsable de l’accident, ni en cas de vol ou d’incendie sans garantie dédiée. Le choix dépend de la valeur du véhicule, de votre capacité à absorber une perte et des exigences d’un éventuel financement.
Mes passagers sont-ils couverts avec une assurance au tiers ?
Oui : la responsabilité civile couvre les dommages causés aux passagers, considérés comme des tiers par rapport au conducteur. Le conducteur responsable n’est pas indemnisé de ses propres blessures sans garantie du conducteur.
La batterie est-elle couverte par l’assurance au tiers ?
La batterie de votre propre Leapmotor n’est pas couverte par la responsabilité civile, puisque celle-ci exclut les dommages à votre véhicule. Elle peut l’être par une garantie de dommages, d’incendie ou une garantie spécifique, selon le contrat.
Peut-on passer du tiers à une formule plus large ?
C’est en principe possible en demandant une modification du contrat à son assureur, ou en changeant d’assureur à l’échéance ou dans les cas de résiliation prévus par la loi. Les conditions d’acceptation et le coût relèvent de l’assureur. Une garantie fréquemment envisagée lors de ce passage est détaillée dans la garantie vol.
Conclusion
L’assurance Leapmotor au tiers remplit une mission précise : garantir l’indemnisation des victimes, passagers compris, lorsque votre voiture est impliquée dans un accident. Elle n’a pas vocation à protéger votre propre véhicule. Pour une voiture électrique récente, dont la batterie et l’électronique pèsent lourd dans la valeur, la bonne question n’est pas seulement « suis-je en règle ? » mais « que se passe-t-il pour moi si le sinistre me touche ? ».
Avant de souscrire, comparez les tableaux de garanties, lisez les exclusions, et regardez de près plafonds et franchises des options envisagées. Le contrat reste la seule référence pour savoir ce qui est réellement couvert.