Assurance Leapmotor B10 : prix et garanties
La prime d’assurance d’une Leapmotor B10 ne dépend pas d’un barème propre au modèle : elle résulte du profil du conducteur, de l’usage du véhicule, de la formule choisie et de l’appréciation du risque par chaque assureur. Seule la responsabilité civile est obligatoire ; tout le reste (dommages, vol, incendie, bris de glace, assistance) relève de garanties facultatives qui varient d’un contrat à l’autre. Cet article présente ce que l’on sait du B10, les éléments qui influencent le coût et les garanties à examiner, sans avancer de tarif.
À retenir
– La responsabilité civile est la seule garantie exigée par la loi pour circuler avec un B10.
– Le prix final dépend du conducteur, de l’usage, de la formule, des franchises et de l’assureur, pas d’un tarif unique « B10 ».
– La garantie catastrophes naturelles est d’ordre légal dès lors que le contrat couvre les dommages au véhicule, avec une franchise fixée par la réglementation.
– Les conditions précises (exclusions, plafonds, franchises contractuelles) se lisent dans les conditions générales et particulières du contrat.
Ce que l’on sait du B10 côté assurance
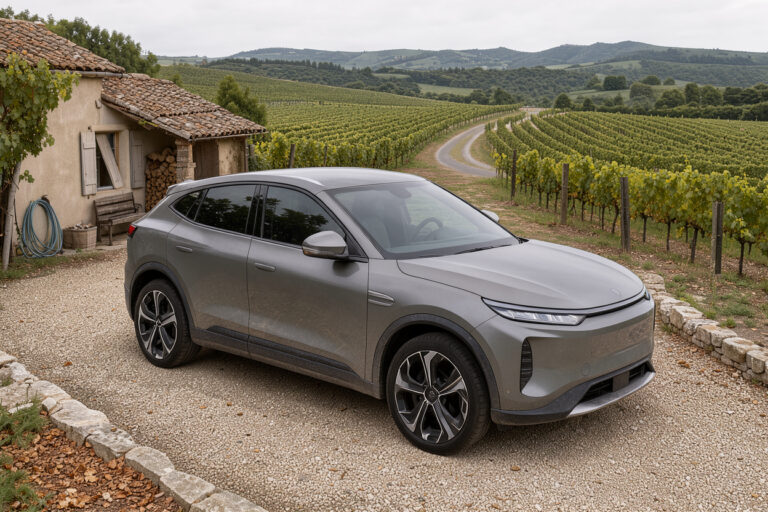
Le B10 est un SUV électrique compact de la marque Leapmotor. Selon la fiche technique publiée par Automobile Propre, la version de 67,1 kWh de batterie annonce 434 km d’autonomie WLTP, avec un moteur unique de 218 ch (160 kW) entraînant les roues arrière, une charge rapide en courant continu jusqu’à 168 kW et une charge en courant alternatif de 11 kW. Selon PassionAndCar, le modèle se place dans la gamme entre la T03 et le C10, avec deux batteries (56,2 kWh pour 361 km WLTP et 67,1 kWh pour 434 km) et un lancement commercial européen en septembre 2025.
Ces éléments comptent pour un assureur, car la puissance, la valeur du véhicule neuf, la technologie embarquée et la batterie influencent le coût potentiel d’un sinistre. Ils ne suffisent pourtant pas à fixer une prime : deux conducteurs assurant le même B10 peuvent recevoir des propositions très différentes. Il faut donc raisonner en paramètres plutôt qu’en tarif de référence.
Le B10 est aussi vendu dans un réseau structuré. Selon Journal de l’Auto, Stellantis a repris la distribution officielle de Leapmotor en France au printemps 2024, et la marque ne se ferme pas à d’autres partenaires. Cette organisation est détaillée dans l’article sur la nouveauté d’une marque en France et ses effets sur l’assurance.
De quoi dépend réellement le prix
La prime résulte d’un calcul par l’assureur, à partir de plusieurs familles de critères. Aucune ne suffit seule.
Le conducteur. L’âge, l’ancienneté du permis, les antécédents d’assurance et le coefficient de réduction-majoration (le bonus-malus) pèsent fortement. Un conducteur novice supporte généralement une surprime, réduite dans certains cas comme la conduite accompagnée. L’historique des sinistres responsables fait évoluer le coefficient d’une année sur l’autre.
L’usage. Trajets domicile-travail, usage strictement privé, kilométrage annuel, lieu de stationnement (garage fermé, voie publique) et zone géographique de circulation modifient le risque perçu. Une voiture stationnée la nuit dans un garage clos n’est pas exposée comme une voiture laissée en rue.
Le véhicule. Puissance, valeur à neuf, équipements, coût des pièces et de la main-d’œuvre de réparation, groupe de classification attribué par l’assureur : le modèle entre dans le calcul, mais à travers ces caractéristiques et non comme une étiquette de marque.
La formule et les options. Une formule limitée à la responsabilité civile coûte moins qu’un contrat couvrant les dommages tous accidents, mais elle laisse le propriétaire supporter les réparations de son propre véhicule. Chaque option ajoutée (assistance, véhicule de remplacement, protection juridique) s’accompagne de plafonds et de conditions.
Les franchises. Le montant restant à la charge de l’assuré en cas de sinistre influence la prime : une franchise plus élevée réduit généralement le coût de la garantie correspondante, mais augmente l’effort en cas de sinistre. Le sujet est détaillé dans l’article consacré à la manière dont la franchise est calculée.
Le socle obligatoire et les garanties facultatives
La responsabilité civile
Tout propriétaire d’un véhicule terrestre à moteur doit l’assurer. D’après Service-Public, la garantie de responsabilité civile couvre les dommages que le véhicule peut causer à des tiers : blessures à un piéton ou à un passager, dégâts sur un autre véhicule ou sur un bâtiment. En revanche, le conducteur responsable de l’accident n’est pas indemnisé de ses propres dommages par cette garantie. Circuler sans assurance expose à des sanctions pénales et administratives détaillées sur la même page.
Ce socle est identique pour un B10 et pour n’importe quelle autre voiture. La particularité d’un véhicule électrique récent tient plutôt à ce qui vient s’y ajouter, car la valeur d’un modèle neuf rend souvent la couverture de ses propres dommages plus pertinente.
Un conducteur à qui plusieurs assureurs opposent un refus peut saisir le Bureau central de tarification, qui peut imposer à un assureur de couvrir la responsabilité civile. Ce recours vise uniquement la garantie obligatoire, comme le précise la même fiche de Service-Public.
Les garanties facultatives à examiner pour un B10
Selon la fiche Service-Public sur les garanties facultatives et la formule tous risques, les principales garanties proposées en complément sont :
- Les dommages tous accidents, qui indemnisent les dégâts du véhicule quel que soit le responsable, dans les limites et exclusions du contrat (conduite sans permis, faute intentionnelle, conduite en état d’ivresse ou usage sur circuit non autorisé, par exemple).
- La garantie collision, qui joue en cas de choc avec un tiers identifié.
- Le bris de glace, dont l’étendue (pare-brise seul, vitres latérales, toit vitré, optiques) dépend du contrat.
- L’incendie et l’explosion, ainsi que les événements climatiques et technologiques.
- Le vol et la tentative de vol, avec des conditions de preuve et de verrouillage variables.
- Le contenu du véhicule, plafonné et assorti d’exclusions pour les objets de valeur.
- La garantie du conducteur, qui indemnise le conducteur blessé même s’il est responsable.
- La protection juridique et l’assistance, qui apportent un soutien en cas de litige ou de panne.
Pour un véhicule électrique, un point mérite une lecture attentive du contrat : le traitement de la batterie et des équipements de recharge. Certains contrats précisent la prise en charge de la batterie après un choc ou un incendie, ou celle du câble et de la borne. Ces stipulations diffèrent selon les assureurs, et rien ne permet de les présumer identiques. Le lecteur trouvera le sujet développé dans l’article sur la formule couvrant tous les dommages.
La formule dite « tous risques » n’a pas de définition légale unique. Comme le rappelle Service-Public, elle combine la responsabilité civile avec plusieurs garanties facultatives, et sa composition exacte varie selon l’assureur. Comparer deux offres portant ce nom suppose donc d’examiner leur contenu ligne par ligne.
Catastrophes naturelles : un cadre fixé par la loi
Le mécanisme des catastrophes naturelles se distingue des autres garanties, car il est encadré par le Code des assurances. Selon l’article L125-1, les contrats garantissant les dommages d’incendie ou tous autres dommages à des biens situés en France, y compris les dommages aux corps de véhicules terrestres à moteur, ouvrent droit à la garantie contre les effets des catastrophes naturelles. La garantie ne joue toutefois qu’après un arrêté interministériel qui constate l’état de catastrophe naturelle et précise les zones et les périodes concernées.
L’article L125-2 prévoit une cotisation additionnelle calculée selon un taux fixé par arrêté, et des délais d’indemnisation encadrés : l’assureur dispose d’un mois pour informer l’assuré des modalités de la garantie, avec le cas échéant la désignation d’un expert, puis d’un mois pour faire une proposition, et verse une provision dans les deux mois après remise de l’estimation des dommages.
Les franchises sont, elles, fixées par la réglementation. Les articles D125-5 à D125-5-9 précisent que toute garantie cat-nat s’accompagne d’une franchise que l’assuré ne peut pas faire couvrir par une autre assurance, et que cette franchise s’applique une fois par événement et par commune pour chaque véhicule. Les montants pour les véhicules figurent dans les articles A125-6 à A125-6-5 ; il convient de les consulter à la date du sinistre, car les textes évoluent. Le détail est repris dans l’article sur la garantie catastrophes naturelles pour une Leapmotor.
Comparer des contrats sans se fier à un prix isolé
Comparer deux propositions pour un B10 demande de rapprocher des éléments identiques. Une méthode simple consiste à vérifier successivement :
- La valeur d’indemnisation. Valeur de remplacement à dire d’expert, valeur d’achat pendant une période donnée, ou autre modalité : la définition figure au contrat. Sur un véhicule neuf, la différence peut être significative à la première année.
- Les franchises. Leur montant, leur nature (par sinistre, par garantie) et les cas où elles varient, par exemple si le conducteur n’est pas celui désigné au contrat.
- Les exclusions. Usage professionnel, conducteur non déclaré, défaut de mesures antivol, prêt du volant : chaque clause peut réduire la garantie.
- Les plafonds. Contenu du véhicule, frais de remorquage, durée du véhicule de remplacement, équipements de recharge.
- Les conditions de réparation. Libre choix du réparateur ou réseau imposé, pièces d’origine ou de réemploi, expertise préalable.
Une prime basse associée à une franchise élevée, à des exclusions larges ou à une indemnisation limitée n’offre pas la même protection qu’une prime plus élevée avec une couverture complète. L’écart de coût doit être mis en regard de ce que l’assuré supporterait réellement lors d’un sinistre.
Pour une famille qui utilise le B10 pour des trajets variés, la question du nombre de conducteurs déclarés et du stationnement habituel est déterminante. Le profil est traité dans l’article sur l’assurance d’un B10 pour une famille.
Sinistre, désaccord et médiation
Après un sinistre, les délais de déclaration figurent au contrat et doivent être respectés ; la déclaration se fait auprès de l’assureur, avec les pièces demandées (constat amiable, photos, devis). Si le désaccord porte sur l’interprétation ou l’application du contrat, l’assuré peut d’abord adresser une réclamation à son assureur.
La Médiation de l’assurance, décrite par France Assureurs, peut être saisie lorsque la procédure interne est épuisée ou en l’absence de réponse dans un délai de deux mois, et à condition qu’aucune action en justice ne soit engagée. Elle est gratuite, écrite et confidentielle, et sa saisine suspend le délai de prescription de deux ans en assurance. Elle ne concerne que les litiges relatifs à la souscription, à l’interprétation ou à l’application du contrat, et non les questions de politique commerciale.
FAQ
Existe-t-il un tarif spécifique à l’assurance du Leapmotor B10 ?
Non. Chaque assureur calcule sa propre prime à partir du profil du conducteur, de l’usage, de la formule, des franchises et des caractéristiques du véhicule. Le modèle intervient comme l’un de ces critères, jamais comme un tarif unique.
Quelle formule choisir pour un B10 neuf ?
La loi n’impose que la responsabilité civile. Pour un véhicule neuf, la couverture des propres dommages du véhicule (dommages tous accidents, vol, incendie, bris de glace) est souvent étudiée, car les réparations et le remplacement restent sinon à la charge du propriétaire. Le choix dépend du budget, de l’usage et de la valeur du véhicule.
La catastrophe naturelle est-elle incluse dans tous les contrats ?
Elle est obligatoirement ajoutée aux contrats qui garantissent les dommages aux véhicules, selon l’article L125-1 du Code des assurances. Elle joue après un arrêté interministériel de reconnaissance et avec une franchise réglementaire, qui ne peut pas être couverte par une autre assurance.
La batterie est-elle couverte par l’assurance ?
Cela dépend du contrat. La batterie peut être concernée par les garanties dommages, incendie ou vol, selon les conditions de chaque assureur. Il faut vérifier les stipulations relatives à la batterie et aux équipements de recharge avant de souscrire.
Conclusion
L’assurance d’un Leapmotor B10 obéit aux règles communes à tous les véhicules : une responsabilité civile obligatoire, des garanties facultatives à composer selon l’usage, un régime légal spécifique pour les catastrophes naturelles et un recours à la médiation en cas de désaccord. Le prix résulte d’un ensemble de critères propres à chaque conducteur, et la meilleure façon de comparer consiste à examiner les garanties, les franchises, les exclusions et le mode d’indemnisation plutôt que la seule prime. Les conditions générales et particulières restent le document de référence pour savoir ce qui est réellement couvert.