Accident responsable avec une Leapmotor : les conséquences sur le bonus-malus
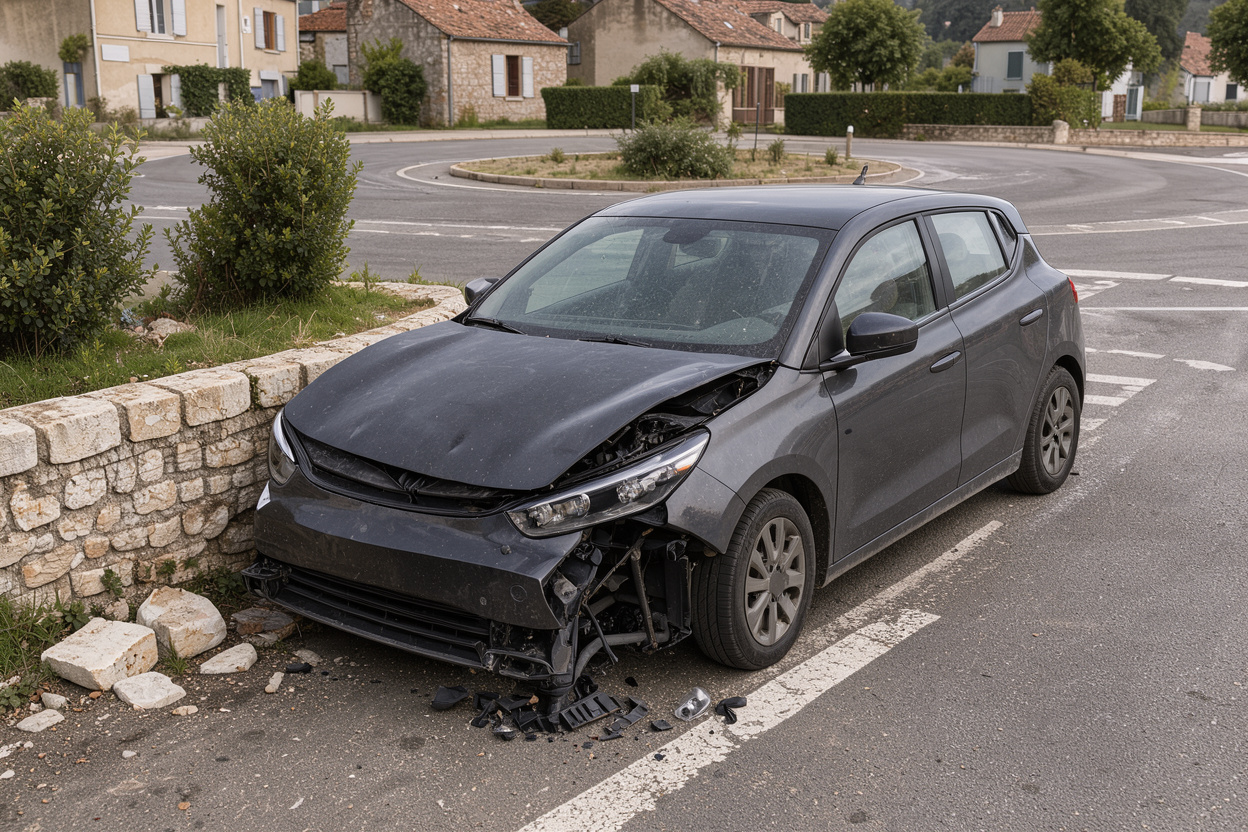
Vous venez d’avoir un accrochage au volant de votre Leapmotor et le constat vous donne tort, en tout ou partie. Deux questions arrivent aussitôt : de combien va monter la prime, et pendant combien de temps ? La réponse tient dans une règle nationale, identique pour toutes les voitures, qu’elles soient thermiques, hybrides ou 100 % électriques. Cet article détaille le calcul du coefficient, le cas du sinistre partiellement responsable, le retour à 1,00 et le lien avec la franchise et le coût de réparation d’une voiture électrique récente.
À retenir
– Un sinistre entièrement responsable majore votre coefficient de 25 %, soit une multiplication par 1,25.
– Si votre responsabilité n’est que partielle, la majoration est réduite de moitié (environ 12,5 %).
– Après deux années consécutives sans sinistre responsable, le coefficient ne peut plus dépasser 1,00.
– Le coefficient reste compris entre 0,50 et 3,50, quel que soit le véhicule.
– La franchise et le malus sont deux mécanismes distincts : l’une se paie une fois, l’autre pèse sur la prime.
Ce que change un sinistre responsable sur votre coefficient
Le coefficient de réduction-majoration (CRM) est le nombre, appliqué à la prime de référence de votre assureur, qui traduit votre historique de conduite. Il vaut 1,00 au départ, baisse en l’absence de sinistre et monte après un accident dont vous êtes responsable. Il figure sur votre avis d’échéance et sur votre relevé d’information.
Les règles sont fixées par l’annexe à l’article A121-1 du Code des assurances, consultable sur Légifrance. Elle prévoit que chaque année sans sinistre réduit le coefficient de 5 %, et qu’un sinistre survenu pendant la période annuelle d’assurance le majore de 25 %. Le dispositif d’ensemble est regroupé aux articles A121-1 et A121-2.
Concrètement, la majoration est multiplicative. Voici trois situations.
- Coefficient de 1,00 : après un sinistre responsable, il passe à 1,25.
- Coefficient de 0,80 : il passe à 1,00, car 0,80 multiplié par 1,25 donne 1,00.
- Coefficient de 0,50 (le meilleur bonus) : il remonte à 0,63 après arrondi.
Un second sinistre responsable la même année ou l’année suivante s’ajoute par le même mécanisme : 1,25 devient environ 1,56. La Fédération France Assureurs rappelle ce principe : chaque accident responsable relève le coefficient, dans la limite du plafond.
Notez que la majoration s’applique au moment de l’échéance suivante. Le malus n’est donc pas visible le jour de l’accident, mais au renouvellement du contrat, ce qui peut donner le sentiment que rien ne se passe pendant quelques mois.
Pour l’effet concret sur le prix, consultez notre article sur le malus et son impact sur la prime d’une Leapmotor.
Le sinistre partiellement responsable
La responsabilité partielle est la situation où le partage des torts laisse une part de responsabilité au conducteur assuré, sans qu’il soit seul en cause. C’est fréquent quand les circonstances du constat amiable sont mixtes : refus de priorité mutuel, changement de file, choc en marche arrière des deux côtés.
Dans ce cas, l’annexe à l’article A121-1 précise que la majoration est réduite de moitié. Le coefficient est alors multiplié par 1,125 au lieu de 1,25. Un conducteur à 1,00 passe ainsi à environ 1,13. L’INC et la MAIF décrivent la même règle dans leurs guides pour les consommateurs.
Deux points méritent attention.
- Le taux de responsabilité n’est pas librement négocié avec votre assureur : il découle du constat, des conventions entre assureurs et, si besoin, de l’expertise.
- Un sinistre où votre responsabilité est écartée (véhicule à l’arrêt percuté, faute exclusive de l’autre conducteur) n’entraîne pas de malus.
Pour remplir le constat avec soin, reportez-vous à notre guide sur le constat amiable après un accident avec une Leapmotor. Chaque case cochée peut peser sur la répartition finale.
Retour à 1,00, plancher et plafond
Le malus n’est pas définitif. Le texte de l’annexe indique qu’après deux années consécutives sans sinistre, le coefficient applicable ne peut pas être supérieur à 1. Autrement dit, quel que soit votre niveau de malus, deux ans de conduite sans sinistre responsable vous ramènent à 1,00 au plus. France Assureurs résume la règle en disant que le malus disparaît après deux années d’assurance consécutives sans accident.
Le calcul détaillé est simple.
- Année du sinistre : le coefficient passe de 1,00 à 1,25.
- Première année sans sinistre : il est réduit de 5 %, soit environ 1,19.
- Deuxième année sans sinistre : le plafond de 1,00 s’applique, votre coefficient revient à 1,00.
Ensuite, la baisse de 5 % par an reprend jusqu’au bonus maximal. Le coefficient ne peut pas descendre sous 0,50, et il ne peut jamais dépasser 3,50, selon les termes de l’annexe. Au plafond, la prime peut donc atteindre 3,5 fois la prime de référence, ce qui reste rare et suppose plusieurs sinistres responsables rapprochés.
Certains sinistres ne comptent pas dans le calcul : ceux dont un tiers est seul responsable, les cas de force majeure et le vol du véhicule, d’après France Assureurs. Le détail exact figure dans votre contrat et dans la clause type.
Si votre coefficient est déjà défavorable, lisez notre guide sur l’assurance d’une Leapmotor malussée. Pour préserver un bon historique, voyez comment conserver son bonus.
Franchise et malus : deux notions distinctes
La franchise est la somme qui reste à votre charge lors d’un sinistre indemnisé au titre d’une garantie dommages, comme les dommages tous accidents. Elle est fixée par le contrat, et non par la clause de bonus-malus.
Voici la différence à retenir.
- La franchise se paie une fois, au moment de l’indemnisation de la réparation de votre propre véhicule.
- Le malus agit sur la prime, chaque année, jusqu’au retour à 1,00.
- Un accident où vous êtes responsable peut donc cumuler les deux : une franchise sur la réparation et une majoration au renouvellement.
Attention, la franchise dépend aussi de la formule. Avec une simple garantie au tiers, votre propre Leapmotor n’est pas indemnisée en cas de tort, alors que le malus s’applique bien. Ce point est expliqué dans notre article sur la formule au tiers et dans celui sur la formule tous risques. Pour comprendre comment son montant est fixé, consultez notre guide sur la franchise d’une Leapmotor.
Nous ne donnons pas de montant type : les franchises varient selon les contrats et aucune source publique fiable ne les fixe pour ce modèle. Relisez le tableau des garanties de vos conditions particulières.
Réparer une voiture électrique récente : ce qui pèse sur le dossier
Le malus se calcule en fonction de la responsabilité, non du coût du sinistre. Un léger choc de parking et un accident lourd entraînent la même majoration de 25 % s’ils engagent la responsabilité du conducteur au même degré. Le coût de réparation n’entre donc pas dans la formule du coefficient.
Il joue en revanche sur d’autres éléments de votre dossier.
- Le devis et l’expertise : une voiture électrique récente comporte des capteurs, des caméras et des éléments de carrosserie parfois coûteux à remplacer. Notre article sur l’expertise après un accident impliquant une Leapmotor détaille la marche à suivre.
- Les délais : la disponibilité des pièces d’une marque encore récente en France peut allonger l’immobilisation. Voyez la disponibilité des pièces détachées en cas de réparation.
- La batterie : un choc sous la caisse impose un contrôle spécifique du pack, avec un éventuel diagnostic avant remise en circulation.
- Le seuil d’irréparabilité : si le coût dépasse la valeur du véhicule, la voiture peut être déclarée économiquement irréparable, avec des conséquences sur l’indemnisation.
Nous n’avançons pas de coût moyen de réparation pour un modèle Leapmotor faute de source publique vérifiable. Le seul chiffre fiable est celui du devis de votre garage ou du rapport de l’expert. La procédure de réparation après un accident explique comment se déroulent les étapes.
Les démarches à suivre après un accident responsable
Quelques réflexes limitent les mauvaises surprises.
- Déclarez le sinistre dans le délai prévu au contrat. Notre page sur la déclaration d’un sinistre pour sa Leapmotor rappelle les étapes.
- Conservez le constat, les photos et les coordonnées du tiers.
- Vérifiez le taux de responsabilité retenu : si vous le contestez, faites-le par écrit avec vos pièces.
- Demandez votre relevé d’information au renouvellement. Il retrace vos sinistres et votre coefficient, et il vous sera demandé par un nouvel assureur si vous changez de contrat.
- Comparez, sans précipitation, la situation de votre contrat après l’accident. Notre page sur l’assurance d’une Leapmotor après un accident responsable propose des repères.
Pour les termes techniques, le lexique et la foire aux questions complètent ce guide, et les guides du site couvrent les autres étapes.
Questions fréquentes
Un accident responsable fait-il monter l’assurance d’une Leapmotor plus qu’une autre voiture ?
Le calcul du coefficient est identique pour toutes les voitures : 25 % de majoration, ou la moitié si la responsabilité est partielle. La différence éventuelle vient de la prime de référence de votre contrat, pas du coefficient lui-même.
En combien de temps le malus disparaît-il ?
Après deux années consécutives sans sinistre responsable, le coefficient ne peut pas être supérieur à 1, d’après l’annexe à l’article A121-1 du Code des assurances. Le malus s’efface donc en deux ans, sous réserve de ne pas avoir d’autre accident responsable.
La franchise est-elle liée au malus ?
Non. La franchise est fixée par le contrat et s’applique à l’indemnisation des dommages à votre véhicule. Le malus modifie la prime à chaque échéance. Les deux peuvent s’additionner après un même accident responsable.
En résumé
Un accident responsable multiplie votre coefficient par 1,25, ou par 1,125 si la responsabilité est partagée, dans la limite de 3,50. Le retour à 1,00 intervient après deux années consécutives sans sinistre responsable. La franchise, elle, relève du contrat et ne se confond pas avec le malus. Enfin, le coût de réparation d’une voiture électrique récente influence l’expertise, les délais et l’indemnisation, mais pas le calcul du coefficient. Vérifiez votre relevé d’information après chaque sinistre.