Assurance Leapmotor C10 : prix et garanties
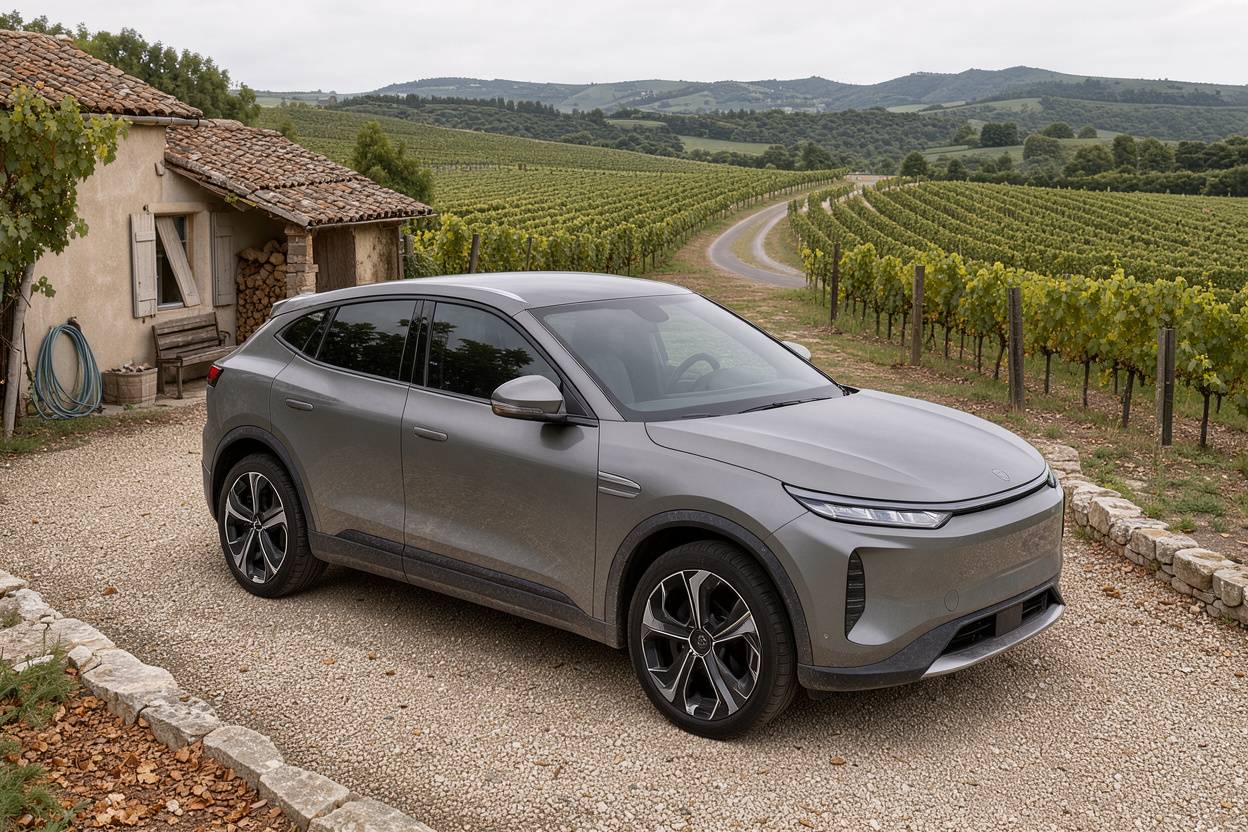
Assurer un Leapmotor C10 revient à souscrire, au minimum, la garantie de responsabilité civile imposée par la loi, puis à choisir librement les garanties qui protègent le véhicule lui-même : dommages, vol, incendie, bris de glace, événements climatiques, batterie. Quant au prix, il n’existe pas de montant unique. Il dépend de la formule retenue, du profil du conducteur, de l’usage du SUV, de sa valeur et de son coût de réparation. Cet article détaille ces éléments sans avancer de tarif, car aucun chiffre sérieux ne peut être donné sans étudier une situation précise.
À retenir
– La responsabilité civile est la seule garantie obligatoire pour faire circuler un C10 ; elle ne couvre pas les dégâts subis par votre propre voiture.
– Trois familles de formules existent : au tiers, intermédiaire, tous risques. Leur contenu exact varie d’un contrat à l’autre.
– Le C10 existe en version 100 % électrique et en version REEV à autonomie étendue : les points de vigilance ne sont pas tout à fait les mêmes.
– La prime dépend surtout du profil, de l’usage, de la formule, de la franchise et du coût des réparations.
– En cas de désaccord persistant avec l’assureur, la Médiation de l’assurance peut être saisie gratuitement.
Le Leapmotor C10 en quelques lignes
Le C10 est un SUV de la marque Leapmotor, dont les modèles sont distribués en France avec l’appui du réseau Stellantis. Selon la page française du constructeur, il est présenté comme un SUV électrique, avec une déclinaison à batterie longue durée dite REEV. La fiche technique d’Automobile Propre précise qu’il est proposé en versions BEV (100 % électrique) et REEV (électrique avec un petit moteur thermique servant de prolongateur d’autonomie), avec un moteur électrique de 215 ch, et qu’il mesure 4,74 m de long.
Pour l’assurance, ces informations comptent pour deux raisons. D’abord, un SUV électrique récent est un véhicule dont la valeur et la technologie embarquée pèsent dans l’évaluation du risque. Ensuite, la présence d’une grosse batterie et d’un système de recharge ajoute des éléments à protéger, que les contrats classiques ne mentionnent pas toujours de la même façon. Si vous hésitez entre les deux motorisations, deux articles du site les traitent séparément : assurer un C10 tout électrique et les spécificités de la version à autonomie étendue.
Ce que la loi impose : la responsabilité civile
Le point de départ est légal. L’article L211-1 du Code des assurances dispose que toute personne dont la responsabilité civile peut être engagée en raison de dommages causés à des tiers, dans la réalisation desquels un véhicule est impliqué, doit être couverte par une assurance pour faire circuler ce véhicule. Le texte définit le véhicule comme tout véhicule terrestre à moteur, ce qui inclut évidemment un SUV électrique comme le C10. Il précise aussi que les membres de la famille du conducteur ou de l’assuré sont considérés comme des tiers.
Concrètement, la responsabilité civile prend en charge les dommages corporels et matériels que vous causez à autrui lors d’un accident dont vous êtes responsable. Elle ne rembourse pas les réparations de votre propre C10, ni vos propres blessures. C’est pourquoi la formule minimale, dite « au tiers », laisse le propriétaire supporter seul le coût d’un sinistre sur son véhicule. Pour une voiture récente et coûteuse à réparer, beaucoup de conducteurs jugent ce niveau de protection insuffisant, mais le choix dépend de la valeur du véhicule, de son mode d’achat (comptant, crédit, location) et du budget disponible.
Les formules : tiers, intermédiaire, tous risques
Les assureurs regroupent les garanties en formules. Les appellations sont courantes, mais leur contenu n’est pas normalisé : c’est le contrat qui fait foi.
Au tiers. Elle comprend la responsabilité civile et, selon les contrats, quelques garanties de base comme l’assistance ou la défense. Elle correspond au strict nécessaire. Elle convient surtout à un véhicule de faible valeur ou à un budget très contraint.
Intermédiaire (tiers étendu). Elle ajoute, en général, des garanties ciblées : vol, incendie, bris de glace, parfois événements climatiques ou catastrophes naturelles. Le choix des garanties ajoutées diffère beaucoup d’un assureur à l’autre.
Tous risques. Selon service-public.fr, l’assurance « tous risques » réunit la responsabilité civile obligatoire et plusieurs garanties facultatives, notamment celle des dommages tous accidents, qui indemnise les dégâts subis par le véhicule quel que soit le responsable. La page rappelle que l’étendue exacte varie selon l’assureur et que des exclusions habituelles existent, comme la conduite sans permis valide, la faute intentionnelle ou la conduite sous l’emprise de substances. Le contenu précis est détaillé dans notre article sur cette formule.
Le mot « tous » est trompeur : même la formule la plus complète comporte des limites, des plafonds et des franchises. Lire les conditions générales et les conditions particulières reste indispensable.
Les garanties à examiner de près
Au-delà de l’intitulé de la formule, voici les garanties qui méritent un examen attentif pour un C10.
Dommages tous accidents et collision. Le service-public distingue la garantie « tous accidents », qui joue quel que soit le responsable, de la garantie « collision », qui concerne les dommages causés par un tiers identifié. Cette nuance change tout après un accrochage où l’autre conducteur n’est pas retrouvé.
Vol et tentative de vol. Elle couvre le vol du véhicule et, selon les contrats, les dégradations liées à une tentative. Les conditions de prise en charge (dispositifs antivol, clés, circonstances) sont fixées par le contrat.
Incendie. Un point sensible pour un véhicule électrique : vérifiez que l’incendie est couvert quelle que soit son origine, y compris lorsqu’il naît de la batterie ou pendant une recharge, ou, sinon, quelles origines sont exclues.
Bris de glace. La garantie porte au minimum sur le pare-brise et peut s’étendre aux vitres latérales, à la lunette arrière ou aux optiques selon le contrat, précise le service-public. Sur un SUV équipé de nombreux capteurs, le remplacement d’un pare-brise peut demander un réglage spécifique ; regardez ce que le contrat prend en charge.
Catastrophes naturelles et tempête. Le service-public rappelle que la garantie catastrophe naturelle suppose une reconnaissance officielle de l’état de catastrophe naturelle, tandis que la tempête relève d’une garantie distincte lorsque l’événement n’est pas classé catastrophe naturelle.
Contenu du véhicule et dommages corporels du conducteur. La seconde protège le conducteur, même lorsqu’il est responsable de l’accident, alors que la responsabilité civile ne le couvre pas pour ses propres blessures. Les plafonds et taux d’invalidité pris en compte dépendent du contrat.
Assistance et protection juridique. L’assistance organise le dépannage et, selon les contrats, un véhicule de remplacement. La protection juridique, définie à l’article L127-1 du Code des assurances, consiste pour l’assureur à assumer des frais de procédure ou à fournir des services en cas de litige avec un tiers, moyennant une prime convenue à l’avance.
Batterie, recharge et REEV : les points propres au C10
Les garanties classiques ne disent pas toujours ce qu’il advient de la batterie et des équipements de recharge. Le guide d’Automobile Propre consacré à l’assurance du C10 souligne que ce modèle appelle des protections adaptées : celle de la batterie, celle des équipements de recharge et celle des risques propres aux motorisations électriques.
Plusieurs questions se posent alors au moment de comparer les contrats :
- La batterie est-elle couverte en cas d’accident, de vol, d’incendie ou d’inondation, et sur quelle base d’indemnisation ?
- Le câble de recharge et la borne à domicile sont-ils garantis, y compris contre le vol ou les dégradations ?
- L’assistance intervient-elle en cas de panne de recharge ou de batterie déchargée, et sur quel périmètre géographique ?
- Un défaut de fabrication de la batterie relève-t-il de la garantie constructeur plutôt que de l’assurance ? En règle générale, oui : l’assurance couvre des événements (accident, incendie, vol) et non l’usure ou les vices de fabrication, dont la prise en charge dépend de la garantie du constructeur.
Pour la version REEV, la présence d’un moteur thermique ajoute un réservoir de carburant et une mécanique supplémentaire. Cela ne change pas le principe de la responsabilité civile, mais peut influer sur l’appréciation du risque par l’assureur et sur les garanties de l’assistance. Le sujet est approfondi dans cet article sur les protections liées à la batterie.
Ce qui fait varier la prime, sans chiffres
Parler de prix sans les montants n’a de sens que si l’on comprend la mécanique. La prime d’assurance d’un C10 résulte de la combinaison de plusieurs paramètres.
Le profil du conducteur. Âge, ancienneté du permis, historique de sinistres, coefficient de réduction-majoration (bonus-malus) : un jeune conducteur ou un conducteur ayant eu plusieurs accidents responsables sera évalué différemment d’un conducteur expérimenté sans sinistre.
L’usage. Trajets domicile-travail, usage professionnel, kilométrage annuel, lieu de stationnement (garage fermé, rue) et zone géographique de résidence influencent l’estimation du risque de vol, d’accrochage ou de dégradation.
La formule et la franchise. Plus les garanties sont nombreuses, plus la prime est en principe élevée ; à l’inverse, une franchise plus importante réduit généralement la cotisation mais augmente ce que vous payez en cas de sinistre. Le mécanisme est décrit dans notre article sur la franchise.
La valeur et le coût de réparation du véhicule. Un modèle récent, dont les pièces et la main-d’œuvre spécialisée peuvent coûter cher, est évalué en tenant compte de cette réalité. La marque étant arrivée récemment en France, la disponibilité des pièces et la couverture du réseau de réparateurs peuvent entrer dans l’analyse, sans qu’il soit possible de généraliser à tous les assureurs.
Le mode de détention. Achat comptant, crédit ou location longue durée : les établissements financiers exigent parfois une couverture minimale, souvent tous risques, pendant la durée du financement.
Aucune de ces variables ne se traduit par un tarif universel. C’est pourquoi les comparateurs, comme celui évoqué par Automobile Propre, produisent des estimations sur la base de vos informations, et pourquoi il vaut mieux demander plusieurs devis établis sur les mêmes garanties et la même franchise pour pouvoir les comparer.
En cas de désaccord avec l’assureur
Un sinistre mal indemnisé, un refus de garantie ou une expertise contestée peuvent conduire à un litige. La première étape consiste à adresser une réclamation écrite au service client de l’assureur. Si le désaccord persiste, la Médiation de l’assurance peut être saisie : son site indique que la démarche est gratuite et confidentielle et propose un test pour vérifier si votre demande est recevable. La saisine intervient après l’épuisement des recours auprès de l’assureur, comme l’indique le site en évoquant un litige qui persiste.
Pour éviter d’en arriver là, conservez le contrat complet, les photographies du véhicule, les factures d’équipements de recharge et tout échange écrit avec l’assureur. Ces pièces facilitent aussi la déclaration d’un sinistre, sur laquelle porte notre guide pour déclarer un sinistre.
Questions fréquentes
Quelle est la garantie minimale pour assurer un Leapmotor C10 ?
La responsabilité civile, exigée par l’article L211-1 du Code des assurances pour faire circuler un véhicule terrestre à moteur. Elle indemnise les tiers victimes d’un accident dont vous êtes responsable, mais ne répare pas votre propre C10.
L’assurance tous risques est-elle indispensable pour un C10 ?
Aucune règle ne l’impose, sauf exigence d’un organisme de financement ou de location. Pour un véhicule récent, cette formule protège l’investissement en cas de dommages, y compris lorsque vous êtes responsable. C’est un choix personnel qui dépend de la valeur du véhicule, du budget et de la capacité à supporter une réparation.
La batterie du C10 est-elle couverte par l’assurance ?
Cela dépend du contrat. La batterie peut être indemnisée après un accident, un incendie ou un vol si le contrat le prévoit. Elle n’est pas prise en charge pour l’usure ou un défaut de fabrication, qui relèvent de la garantie du constructeur. Vérifiez la définition du véhicule assuré et les exclusions liées à l’origine du sinistre.
Pourquoi deux conducteurs n’ont-ils jamais la même prime pour un même C10 ?
Parce que la prime dépend du profil, de l’usage, du lieu de stationnement, de la formule, de la franchise et de l’historique de sinistres. Deux devis ne sont comparables que s’ils portent sur les mêmes garanties, les mêmes plafonds et la même franchise.
Conclusion
Assurer un Leapmotor C10 suppose de partir de l’obligation légale, la responsabilité civile prévue à l’article L211-1, puis de choisir les garanties qui protègent réellement le véhicule et son propriétaire : dommages, vol, incendie, bris de glace, événements naturels, conducteur, assistance. Les spécificités d’un SUV électrique ou REEV, batterie et recharge en tête, justifient de lire les exclusions avec attention. Le prix, lui, se construit à partir de votre profil et de vos choix de garanties et de franchise : comparez des devis à garanties équivalentes plutôt que de vous fier à un montant annoncé.