Assurance Leapmotor pour deuxième véhicule du foyer
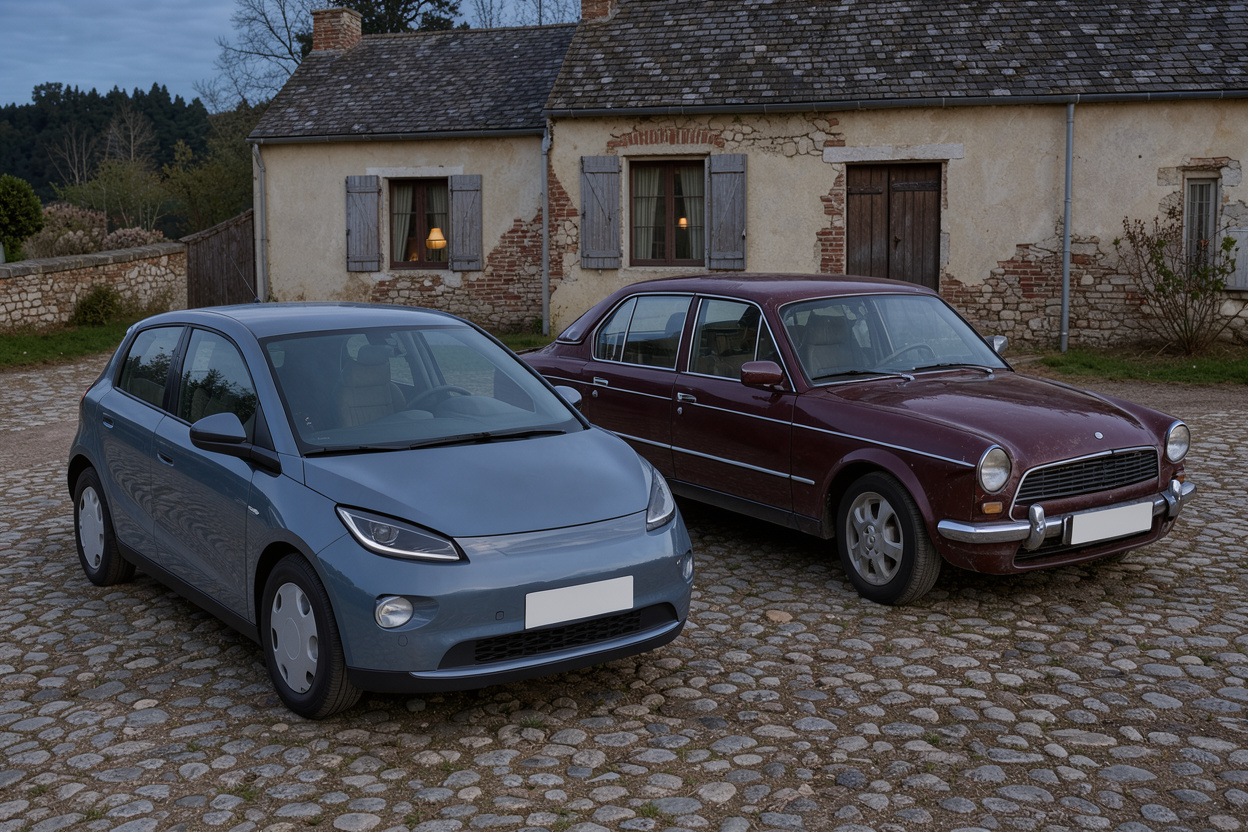
Vous avez déjà une voiture assurée et vous accueillez une Leapmotor dans le foyer. Les questions arrivent aussitôt : faut-il un nouveau contrat, le bonus est-il partagé, qui doit figurer comme conducteur, et l’assureur actuel accorde-t-il une remise ? Cet article traite uniquement de la partie contractuelle de la multi-détention. L’usage de la voiture électrique au quotidien et la recharge relèvent d’autres pages du site.
À retenir
– Chaque véhicule a son propre contrat, donc sa propre échéance et son propre coefficient de bonus-malus.
– Le bonus d’un véhicule remplacé se reporte, mais pour un véhicule supplémentaire les assureurs appliquent leurs propres règles de reprise.
– Être conducteur secondaire ne fait pas, en principe, gagner de bonus sur le contrat.
– Une remise multi-véhicules est une offre commerciale : elle n’est pas prévue par la réglementation et se négocie au cas par cas.
– Rien n’oblige à garder les deux contrats chez le même assureur.
Un contrat par véhicule : ce que cela implique
Un contrat d’assurance auto couvre un véhicule identifié par son immatriculation. Pour la Leapmotor, il faut donc souscrire un contrat distinct, même si une autre voiture du foyer est déjà assurée chez le même assureur. La responsabilité civile reste obligatoire pour chaque véhicule terrestre à moteur.
Concrètement, vous aurez deux dates d’échéance, deux cotisations, deux jeux de conditions générales et deux niveaux de garanties possibles. Rien n’oblige à choisir la même formule pour les deux voitures. Une citadine peu roulante peut se contenter d’une couverture plus légère, tandis que la Leapmotor récente justifie parfois une formule plus complète. Pour comparer les niveaux, consultez notre page sur l’assurance Leapmotor au tiers et celle sur la formule tous risques.
Le coefficient de bonus-malus : les règles de base
Le coefficient de réduction-majoration (CRM) est le coefficient appliqué à la prime de référence pour tenir compte de la sinistralité. Il est encadré par l’annexe à l’article A121-1 du Code des assurances.
Le mécanisme se résume ainsi :
- après chaque période annuelle sans sinistre responsable, le coefficient diminue de 5 % (article 4) ;
- un sinistre responsable majore le coefficient de 25 % (article 5) ;
- le plancher du bonus est fixé à 0,50 et le plafond du malus à 3,50.
Ces règles sont détaillées dans notre article sur la conservation du bonus et, en cas de coefficient dégradé, dans celui sur le malus et son effet sur le prix. Ce qui compte ici : chaque contrat possède son propre coefficient, qui évolue selon les sinistres survenus avec le véhicule assuré. Un accident responsable avec la Leapmotor n’augmente pas le coefficient de l’autre voiture, même chez le même assureur.
Quel bonus pour la Leapmotor quand une voiture est déjà assurée ?
L’article 10 de l’annexe prévoit que le coefficient acquis pour le véhicule désigné au contrat est reporté lorsque ce véhicule est remplacé, ou lorsque des véhicules supplémentaires sont acquis, à condition que les conducteurs habituels restent les mêmes. Le texte pose donc une condition tenant aux conducteurs, pas seulement aux véhicules.
Dans la pratique, les sources grand public décrivent une reprise du coefficient actuel pour le deuxième véhicule. À partir du troisième, l’assureur calcule souvent une moyenne des coefficients existants. Ces pratiques varient d’un assureur à l’autre : demandez-lui par écrit quel coefficient sera inscrit sur le nouveau contrat.
Une fois créé, le contrat de la Leapmotor évolue seul. Si vous êtes jeune conducteur ou en début de permis, le point de départ sera différent : voyez notre page sur l’assurance Leapmotor pour jeune conducteur. Si vous achetez votre première électrique, cet article dédié complète le tableau.
Conducteur principal, secondaire, désigné : les distinctions utiles
Le conducteur désigné est la personne nommée aux conditions particulières comme conducteur habituel du véhicule. Le conducteur principal est celui qui l’utilise le plus ; le conducteur secondaire l’utilise occasionnellement. Ces qualités influencent le tarif, car l’assureur évalue le risque à partir de l’âge, de l’ancienneté de permis et de l’historique de chaque conducteur déclaré.
Une idée répandue veut que figurer comme conducteur secondaire permette de gagner du bonus. Les comparateurs et assureurs consultés expliquent que le CRM est rattaché au contrat et non à la personne : le statut de conducteur secondaire n’a pas d’incidence sur le bonus du contrat.
Deux conséquences pratiques :
- Déclarez fidèlement qui conduit la Leapmotor. Une fausse déclaration peut exposer à une réduction d’indemnité ou à la nullité du contrat, selon les cas prévus par le Code des assurances.
- Si un conjoint ou un enfant conduit régulièrement l’une des deux voitures, demandez à l’assureur comment il modifie la cotisation.
Pour les foyers avec enfants, notre article sur l’assurance Leapmotor en famille détaille la question des conducteurs multiples.
Remises multi-véhicules : un argument commercial, pas un droit
Certains assureurs proposent une remise ou un avantage lorsque plusieurs contrats sont regroupés chez eux. D’autres offrent une option dite « bonus famille » qui mutualise le coefficient au sein du foyer. Aucun texte n’impose ces avantages, et aucun taux de remise moyen fiable et public n’a pu être confirmé pour cet article : nous ne citons donc aucun pourcentage.
Pour évaluer une offre de regroupement :
- comparez la cotisation de la Leapmotor seule avec celle proposée dans le cadre du regroupement ;
- vérifiez que les garanties sont identiques (franchises, valeur à neuf, assistance) ;
- regardez si la remise vaut pour toute la durée ou seulement la première année ;
- demandez si une mutualisation du bonus modifie l’un des deux coefficients.
Notre page meilleure assurance vous aide à structurer cette comparaison. Le tarif kilométrique, qui intéresse parfois les foyers ayant deux voitures, est traité dans l’assurance Leapmotor au kilomètre.
Deux assureurs différents : possible, avec quelques précautions
Rien n’interdit d’assurer une voiture chez un assureur et la Leapmotor chez un autre. Les comparateurs soulignent que le bonus reste rattaché à chaque contrat, quel que soit l’assureur. En cas de changement d’assureur, le relevé d’information est le document qui atteste du coefficient et de la sinistralité. L’article 12 de l’annexe précise qu’il est remis à la résiliation ou dans les quinze jours d’une demande écrite.
Si l’un des contrats a été résilié pour un motif défavorable, l’effet sur l’autre dépend de la politique de chaque assureur ; voyez l’assurance Leapmotor après une résiliation. Pour un vocabulaire précis, le lexique et la FAQ du site reprennent les termes de base.
Questions fréquentes
Le bonus se partage-t-il entre deux voitures du même foyer ?
Non, pas automatiquement. Chaque contrat a son coefficient propre. Le bonus d’une voiture déjà assurée peut servir de base au contrat du véhicule supplémentaire, sous condition que les conducteurs habituels restent les mêmes (article 10 de l’annexe à l’article A121-1). Ensuite, chacun évolue séparément.
Un sinistre avec la Leapmotor fait-il monter la prime de l’autre voiture ?
Le malus de 25 % s’applique au contrat concerné par le sinistre responsable. L’autre contrat n’est pas modifié par ce mécanisme légal. En revanche, un assureur peut réévaluer un contrat à l’échéance, selon ses conditions : consultez l’article sur l’accident responsable.
Puis-je être conducteur secondaire de la Leapmotor sans changer mon propre bonus ?
Oui. Le coefficient est attaché au contrat, et non à la personne. Figurer comme conducteur secondaire n’apporte donc pas de bonus personnel, mais permet de déclarer correctement l’usage du véhicule.
En résumé
Assurer une Leapmotor comme deuxième véhicule du foyer suppose un contrat distinct, avec son coefficient propre. Le bonus peut être repris selon des conditions liées aux conducteurs habituels et aux pratiques de l’assureur. Le statut de conducteur secondaire ne crée pas de bonus. Les remises multi-véhicules relèvent de la négociation commerciale : comparez à garanties équivalentes et demandez tout par écrit. Pour aller plus loin, parcourez nos guides sur l’assurance auto.