Assurance Leapmotor T03 jeune conducteur
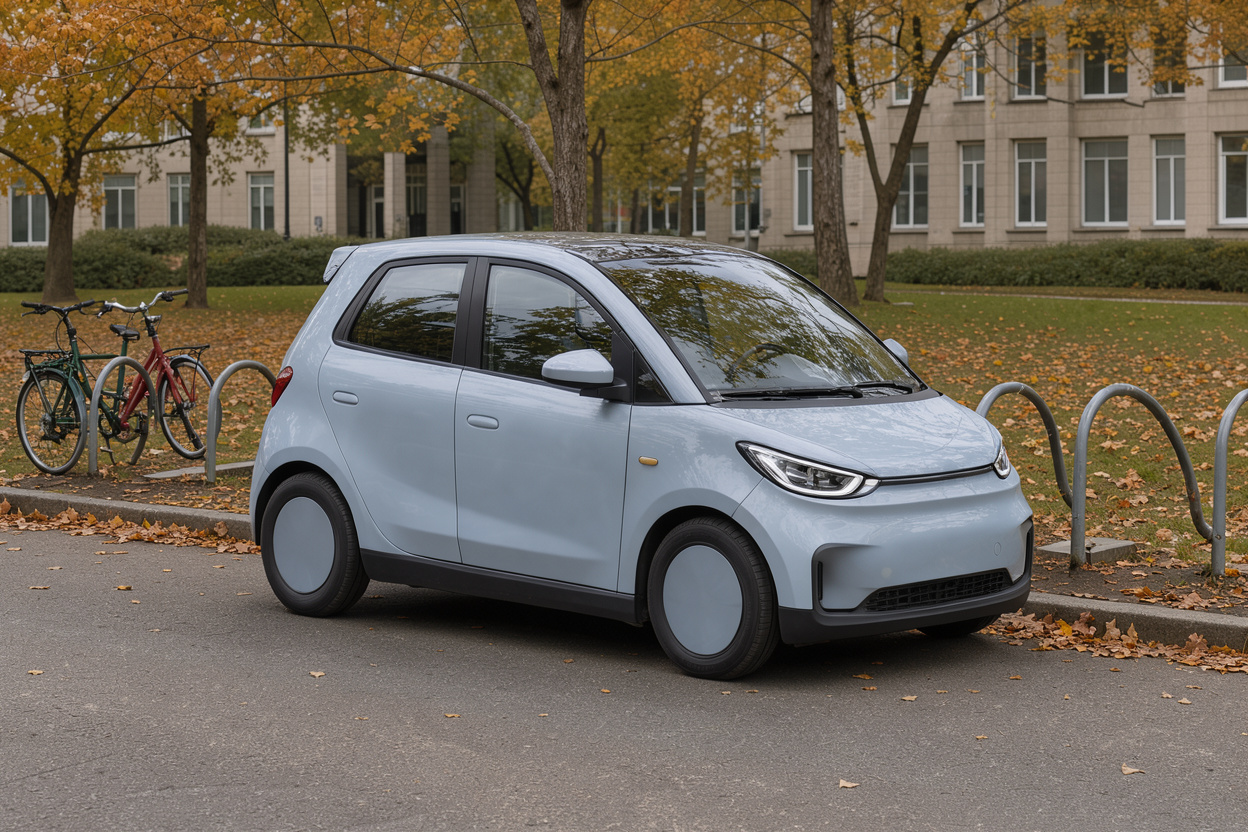
Un jeune conducteur peut assurer une Leapmotor T03 comme n’importe quelle autre voiture : aucune règle ne réserve ou n’interdit ce modèle aux permis récents. Ce qui pèse sur le contrat, ce sont l’ancienneté du permis, l’historique d’assurance, la formule choisie et les déclarations faites à l’assureur. La T03 est une petite citadine électrique, et cette fiche technique se traduit surtout par des questions pratiques (recharge, batterie, réparation), pas par un régime juridique particulier.
Cet article suit le parcours d’un premier contrat : ce que dit la fiche de la T03, comment la surprime jeune conducteur est encadrée, ce que change la conduite accompagnée, quelle formule regarder, et comment régler un désaccord avec l’assureur.
À retenir
– Il n’existe aucune règle d’assurance propre à la T03 pour les jeunes conducteurs : les règles générales s’appliquent.
– La surprime jeune conducteur est plafonnée par la réglementation, réduite en cas d’apprentissage anticipé, et diminue après chaque année sans sinistre responsable.
– En conduite accompagnée, l’assurance du véhicule doit comporter une extension mentionnant chaque accompagnateur, sans supplément de cotisation selon France Assureurs.
– Le contenu exact des garanties, des franchises et des exclusions dépend du contrat : il se lit dans les conditions générales et particulières.
Ce que la fiche de la T03 change pour un premier contrat
La T03 est décrite par la presse spécialisée comme une citadine 100 % électrique de 3,62 m de long, prévue pour quatre passagers, avec une batterie de technologie LFP et une autonomie WLTP annoncée entre 265 et 280 km selon la version. La même fiche indique qu’elle est commercialisée en France. Ces caractéristiques varient selon la version et l’année : le certificat d’immatriculation et la fiche commerciale du véhicule restent la référence à communiquer à l’assureur.
Pour un jeune conducteur, ces éléments jouent de trois façons.
Le gabarit. Une voiture compacte se gare et se manœuvre facilement. Cela ne dispense pas de mesurer le risque de petits accrochages en ville, fréquents chez les conducteurs débutants, et qui alimentent la sinistralité sur laquelle l’assureur fonde son analyse.
La motorisation électrique. Un véhicule électrique se déclare comme tel : l’assureur a besoin de connaître le type d’énergie, et certaines garanties peuvent viser la batterie, le câble de recharge ou la borne. Ces points varient d’un contrat à l’autre. Notre article sur la fiche et les garanties de ce modèle détaille les rubriques à vérifier sans donner de chiffres.
La marque récente. Leapmotor est arrivée en France par le réseau Stellantis. Une gamme récente peut signifier des délais de pièces ou un réseau de réparateurs encore en construction, ce qui intéresse surtout la garantie de véhicule de remplacement et le choix entre réparateur agréé et réparateur libre.
Rien de tout cela n’est une règle ; ce sont des points à confronter aux conditions du contrat proposé.
Comment la surprime jeune conducteur est encadrée
La surprime est une majoration de la prime dite « de référence », appliquée aux conducteurs novices. Elle est facultative : un assureur peut ne pas l’appliquer, et c’est une politique commerciale propre à chaque compagnie.
Le texte historique est l’article A335-9-1 du Code des assurances. La consultation de Légifrance montre qu’il a été en vigueur du 1er janvier 1992 au 1er janvier 2016, date de son abrogation. Ses règles, reprises depuis 2016 dans une autre disposition réglementaire du même code, se résument ainsi :
- la surprime peut concerner un titulaire d’un permis de moins de trois ans, ou un conducteur plus ancien qui ne peut pas justifier d’une assurance effective durant les trois années précédentes ;
- elle ne peut pas dépasser 100 % de la prime de référence, plafond ramené à 50 % pour les conducteurs ayant obtenu leur permis après un apprentissage anticipé de la conduite ;
- elle est réduite de moitié de son taux initial après chaque année, consécutive ou non, sans sinistre engageant la responsabilité du conducteur ;
- en cas de changement d’assureur, le nouvel assureur peut appliquer la majoration que l’ancien pouvait exiger.
Les sites de vulgarisation présentent la même mécanique : un exemple de dégressivité de 100 % la première année, puis 50 %, puis 25 % en l’absence d’accident responsable. Ce sont des plafonds réglementaires, pas des tarifs : le montant réel dépend de l’assureur.
Deux précisions utiles. D’abord, un sinistre non responsable ne fait pas repartir le calendrier de la dégressivité, alors qu’un sinistre responsable interrompt la réduction pour l’année concernée. Ensuite, le mécanisme de la surprime est distinct du bonus-malus (coefficient de réduction-majoration), qui évolue lui aussi selon la responsabilité dans les accidents. Le premier contrat démarre à un coefficient neutre, et les deux mécanismes se cumulent dans le calcul de la prime.
Conduite accompagnée : ce qui change pour l’assurance
L’apprentissage anticipé de la conduite (AAC) est le cas où l’assurance intervient avant même le permis. France Assureurs rappelle que l’assurance du véhicule doit comporter une extension mentionnant le nom des accompagnateurs, obtenue sans coût supplémentaire auprès de l’assureur au moment de l’inscription à l’auto-école.
Autres points relevés par la même page :
- l’assureur peut refuser l’extension si l’accompagnateur a des antécédents de délits routiers graves ;
- l’accompagnateur doit être titulaire du permis B depuis au moins cinq ans sans interruption ;
- pendant la phase d’apprentissage, la franchise « conducteur novice » s’applique aux dommages causés à autrui et au véhicule ;
- à l’obtention du permis, la surprime est réduite (plafond de 50 %), puis diminue après un an sans sinistre responsable ; l’avantage vaut pour l’apprentissage anticipé, pas pour la conduite supervisée ou encadrée.
Service-public.gouv.fr confirme le principe côté accompagnateur : vérifier que le contrat permet de superviser un élève, demander l’extension dès l’inscription, obtenir un avenant, et chaque accompagnateur doit faire la démarche pour lui-même.
Pour une T03, cela suppose que la voiture utilisée pour l’apprentissage soit elle-même assurée au moins au tiers et que l’assureur sache qu’un jeune conducteur va la conduire. Un jeune qui apprend sur la voiture d’un parent, puis achète ensuite sa propre T03, change de contrat : les deux situations ne se confondent pas.
Notre page consacrée à la situation d’un jeune conducteur au volant d’une Leapmotor traite cet aspect de façon plus générale, tous modèles confondus.
Choisir la formule pour un premier contrat
Trois grandes familles de formules existent, et leurs noms varient d’un assureur à l’autre : tiers, intermédiaire (tiers étendu) et tous risques. Seule la responsabilité civile est obligatoire pour circuler.
Au tiers. La formule couvre les dommages causés aux autres, sans indemniser la voiture du jeune conducteur en cas d’accident responsable. Notre article sur les garanties de base du tiers en rappelle le périmètre. Pour un véhicule neuf ou récent, la question se pose de savoir si l’on accepte de supporter seul le coût d’un accrochage en ville.
Intermédiaire. Elle ajoute selon les contrats des garanties comme le vol, l’incendie, le bris de glace ou les événements climatiques. La liste exacte se lit dans le contrat.
Tous risques. Elle prend en charge les dommages au véhicule même en cas d’accident responsable, sous réserve des franchises et exclusions du contrat.
Le choix dépend de la valeur du véhicule, de la capacité à absorber une réparation, de l’usage (trajets quotidiens ou week-ends) et du lieu de stationnement. Pour un véhicule électrique, on regarde aussi si la batterie est concernée par les garanties et à quelles conditions.
Une autre garantie mérite attention chez un conducteur novice : la protection du conducteur lui-même. Les contrats de base couvrent d’abord les dommages causés aux tiers, alors que le conducteur responsable d’un accident peut subir des dommages corporels. C’est l’objet de la garantie corporelle du conducteur, dont les plafonds et conditions figurent au contrat.
Conducteur principal, conducteur secondaire, relevé d’information
Déclarer correctement qui conduit est un sujet distinct de la surprime. Le conducteur principal est celui qui utilise le plus souvent la voiture. Si un parent est titulaire de la carte grise et du contrat mais que le jeune conduit en pratique la T03 chaque jour, le contrat doit refléter cette réalité : une déclaration inexacte sur l’usage ou sur le conducteur habituel peut avoir des conséquences sur la garantie, dont les modalités figurent au contrat.
Le relevé d’information est le document qui retrace l’historique d’un assuré : durée d’assurance, sinistres, coefficient. Il est demandé lors d’un changement d’assureur, et l’ancien article A335-9-1 évoquait déjà ce relevé comme moyen de justifier l’historique. Un jeune qui a été assuré avant son propre contrat, par exemple en conduite accompagnée, doit conserver les justificatifs, car ils peuvent réduire la surprime.
Enfin, le permis probatoire encadre la conduite elle-même : capital de points réduit et règles particulières la première période. La Sécurité routière présente ces règles sur sa page dédiée. Un retrait de points est une question de permis, pas d’assurance, mais une infraction grave peut peser sur le dossier. Pour aller plus loin, voir les règles liées au permis probatoire.
Ce qu’il faut regarder dans le contrat
Avant de signer, quelques rubriques méritent une lecture attentive, surtout pour un premier contrat.
- Franchises. Une franchise spécifique peut s’appliquer au conducteur novice. Son montant et ses cas d’application sont au contrat.
- Exclusions. Elles portent par exemple sur le conducteur non déclaré ou sur certains usages.
- Batterie et recharge. Selon les assureurs, la batterie, le câble ou la borne à domicile sont ou non couverts.
- Réparation et pièces. Le contrat précise le choix du réparateur et les règles de remplacement des pièces.
- Assistance. Les modalités de dépannage d’un véhicule électrique (remorquage, batterie vide) varient.
- Résiliation. Le contrat indique les conditions de résiliation, y compris à l’échéance ou en cours d’année.
Un jeune conducteur peut avoir intérêt à demander des explications à l’assureur ou au conseiller sur chacun de ces points et à conserver la réponse écrite.
En cas de désaccord avec l’assureur
Si un désaccord persiste après une réclamation écrite auprès de l’assureur (application d’une franchise novice, refus de garantie, contestation d’une surprime), la Médiation de l’assurance propose une procédure gratuite pour les litiges avec un assureur. Son site présente un test d’éligibilité en ligne, un formulaire de saisine et des exemples de dossiers traités. Elle intervient une fois la réclamation faite auprès de l’assureur et lorsque le litige persiste. Le médiateur formule une proposition de solution, et les recours judiciaires restent ouverts.
Pour un jeune conducteur, garder les échanges écrits, les conditions générales et particulières, l’avenant d’extension et le relevé d’information facilite tout traitement du dossier.
Questions fréquentes
Un jeune conducteur peut-il assurer une Leapmotor T03 à son nom ?
Oui, dès lors qu’il est titulaire du permis et que le contrat est souscrit dans les conditions générales de l’assureur. Aucune règle ne réserve la T03 à une tranche d’âge. L’assureur applique sa propre politique de souscription, et une surprime peut s’ajouter dans la limite du plafond réglementaire.
La surprime disparaît-elle automatiquement ?
Elle est réduite de moitié après chaque année sans sinistre engageant la responsabilité du conducteur, selon les règles rappelées plus haut. Un accident responsable interrompt la réduction pour l’année concernée. Le détail dépend du contrat et de l’assureur.
La conduite accompagnée est-elle encore utile pour l’assurance ?
Selon France Assureurs, elle limite la surprime à 50 % de la prime de référence au plus, avec une nouvelle réduction après un an sans sinistre responsable. Elle suppose une extension du contrat de l’accompagnateur et une franchise novice pendant l’apprentissage. Les modalités exactes varient selon les contrats.
Faut-il un contrat tous risques pour une T03 ?
Rien ne l’impose. Seule la responsabilité civile est obligatoire. Le choix dépend de la valeur du véhicule, de la capacité à supporter une réparation, de l’usage et des garanties liées à la batterie. Un tiers ou une formule intermédiaire peuvent convenir, mais laissent à la charge de l’assuré certains dommages.
Conclusion
Assurer une T03 quand on vient de passer son permis relève des règles communes à tous les jeunes conducteurs : surprime encadrée et dégressive, avantage lié à la conduite accompagnée, extension de contrat pour l’accompagnateur, choix de formule selon le budget et le risque. La particularité du modèle tient à son statut de véhicule électrique récent, qui invite à lire de près les rubriques batterie, recharge, réparation et assistance.
Pour avancer, comparer les conditions générales plutôt que les seuls intitulés de formules, déclarer honnêtement le conducteur principal, conserver le relevé d’information et les avenants, et se tourner vers la Médiation de l’assurance si un désaccord ne se règle pas avec l’assureur.